Modèle de Demande d'Attestation de Solde de Crédit — Lettre à la Banque [Capital restant dû, Prêt]

L’attestation de solde de crédit est le document par lequel l’établissement prêteur certifie, à une date donnée, le capital restant dû sur un prêt — immobilier, à la consommation, automobile ou professionnel —, les échéances restantes et, le cas échéant, l’indemnité de remboursement anticipé. Elle sert à racheter un crédit, à vendre le bien financé, à calculer un taux d’endettement ou à établir une succession. Cette page donne la lettre de demande à envoyer à la banque et le modèle d’attestation que le prêteur délivre en retour. Remplissez la lettre en ligne, ou téléchargez-la en PDF ou Word.
Modèle de lettre de demande d’attestation de solde de crédit
Le modèle de lettre de demande d’attestation de solde de crédit s’adresse au service clientèle ou à l’agence qui gère le prêt. Envoyez-la en recommandé avec accusé de réception.
[Vos nom et prénom] [Adresse complète — Téléphone — Courriel]
[Nom de l’établissement prêteur] — [Service clientèle / Agence], [Adresse]
Objet : demande d’attestation de solde de crédit — contrat n° [référence] Lettre recommandée avec accusé de réception
Fait à [commune], le [date].
Madame, Monsieur,
Titulaire du crédit [immobilier / à la consommation / automobile] n° [référence], souscrit le [date] pour un montant de [montant] € sur [durée] mois, je vous demande de bien vouloir m’adresser une attestation de solde de crédit arrêtée au [date].
Je souhaite que ce document précise le capital restant dû, le nombre et le montant des échéances restantes, l’existence éventuelle d’échéances impayées et, en vue d’un remboursement anticipé, le montant de l’indemnité applicable.
Cette attestation m’est demandée dans le cadre de [un rachat de crédit / la vente du bien financé / un nouveau dossier de prêt / une succession].
Je vous remercie de me la transmettre sous [quinze] jours. Vous trouverez ci-joint la copie de ma pièce d’identité et du dernier relevé d’échéances.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Modèle d’attestation de solde de crédit délivrée par le prêteur
Le modèle d’attestation de solde de crédit délivrée par le prêteur sert de référence pour vérifier que le document reçu comporte toutes les mentions utiles.
Nous soussignés, [établissement], attestons que [Prénom NOM], titulaire du crédit n° [référence] souscrit le [date] pour un montant initial de [montant] €, présente au [date d’arrêté] la situation suivante : capital restant dû [montant] € ; [nombre] échéances restantes de [montant] € ; échéances impayées : [aucune / montant] ; indemnité de remboursement anticipé : [montant] €.
Fait à [commune], le [date]. Nom, qualité, signature et cachet
À quoi sert l’attestation de solde de crédit ?
L’attestation de solde de crédit sert à chiffrer une opération qui dépend du capital restant dû. Quatre situations la demandent.
| Situation | Ce que le destinataire en tire | Qui la demande |
|---|---|---|
| Rachat ou regroupement de crédits | Le montant exact à racheter et l’indemnité éventuelle | Le nouvel établissement prêteur |
| Vente du bien financé | La somme à verser à la banque le jour de la vente | Le notaire |
| Nouveau prêt | Le taux d’endettement, avec les mensualités restantes | La banque sollicitée |
| Succession ou séparation | La dette à porter au passif ou à partager | Le notaire, l’ex-conjoint |
Le solde d’un compte courant relève d’un autre document — la demande d’attestation de solde bancaire — et la fin d’un prêt garanti par une caution se prouve par l’attestation de mainlevée de caution bancaire.
Remboursement anticipé : ce que l’attestation doit indiquer
Le remboursement anticipé fixe ce que l’attestation doit indiquer — le capital restant dû, plus l’indemnité que la loi plafonne.
| Crédit | Indemnité maximale | Exceptions |
|---|---|---|
| Immobilier | Six mois d’intérêts sur le capital remboursé, sans dépasser 3 % du capital restant dû | Aucune indemnité si la vente suit un changement de lieu de travail, une cessation forcée d’activité ou un décès (service-public.fr, F1669) |
| À la consommation | 1 % du montant remboursé (0,5 % si le crédit s’achève dans moins d’un an), jamais plus que les intérêts restants | Aucune indemnité si les remboursements anticipés n’excèdent pas 10 000 € sur 12 mois, en cas de taux variable ou de découvert (service-public.fr, F2451, F2440) |
Après un remboursement anticipé, le prêteur recalcule le capital restant dû en déduisant les intérêts non courus.
Comment demander l’attestation de solde de crédit ?
Demander l’attestation de solde de crédit comprend quatre étapes.
- Réunissez la référence du contrat, la date de souscription et le dernier relevé d’échéances.
- Envoyez la lettre ci-dessus en recommandé avec accusé de réception, en fixant un délai de réponse.
- Vérifiez l’attestation reçue — date d’arrêté, capital restant dû, échéances, indemnité — et demandez un rectificatif en cas d’écart avec votre échéancier.
- Transmettez le document au destinataire — nouvel établissement, notaire, banque — dans le mois, une attestation ancienne perdant sa valeur avec chaque échéance payée.
Références légales
- Remboursement anticipé d’un crédit immobilier — service-public.fr, F1669
- Crédit à la consommation, règles du contrat — service-public.fr, F2451
ATTESTATION DE SOLDE DE CRÉDIT
Veuillez compléter les informations ci-dessous afin d'obtenir une attestation de solde de crédit. Ce document certifie le montant restant dû ou l'absence de dette sur un ou plusieurs crédits contractés auprès d'un établissement financier.
ATTESTATION DE SOLDE DE CRÉDIT
1. Informations du Demandeur
2. Détails du Crédit ou Prêt Concerné
3. Informations sur le Solde du Crédit
4. Informations sur la Demande
5. Déclaration et Signature
(Signature manuscrite requise sur le document papier ou signature numérique le cas échéant)
6. Pièces à joindre
Liste des documents à fournir :
- Copie d'une pièce d'identité en cours de validité - Relevé de compte ou attestation récente prouvant le solde du crédit (émise par l'organisme prêteur) - Justificatif de domicile de moins de 3 mois - Contrat de crédit si disponible - Tout document complémentaire lié au crédit
Formulaires téléchargeables
Téléchargez nos formulaires au format PDF, DOCX ou XLSX.
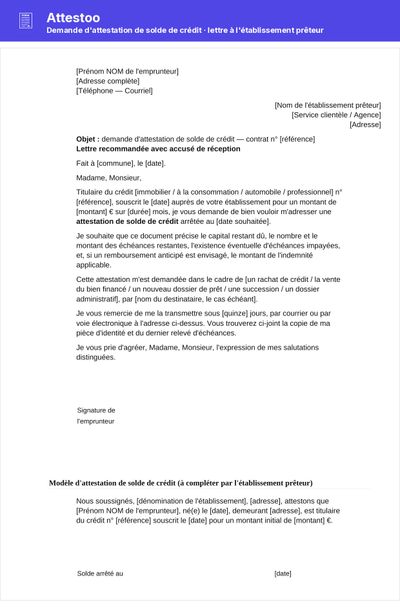
Demande d'attestation de solde de crédit (PDF)
Lettre à l'établissement prêteur et modèle d'attestation à faire compléter
Demande d'attestation de solde de crédit (Word)
Version modifiable du même modèle
FAQ
Vous avez des questions ? Nous avons les réponses.
Qu'est-ce qu'une attestation de solde de crédit ?
Le document par lequel l'établissement prêteur certifie, à une date donnée, le capital restant dû sur un prêt, le nombre d'échéances restantes et l'existence éventuelle d'impayés — ou confirme que le crédit est soldé.
Attestation de solde de crédit ou attestation de solde bancaire : quelle différence ?
L'attestation de solde de crédit porte sur un prêt et son capital restant dû ; l'attestation de solde bancaire porte sur un compte et son solde créditeur. La demande s'adresse au même établissement, mais le modèle de lettre diffère.
À quoi sert l'attestation de solde de crédit ?
À chiffrer un rachat de crédit, à solder un prêt lors de la vente du bien financé, à calculer un taux d'endettement pour un nouveau prêt, à établir une succession ou un partage, et à prouver à un tiers qu'un crédit est remboursé.
La banque peut-elle facturer l'attestation ?
Le décompte de remboursement anticipé et l'attestation de solde sont en pratique délivrés sans frais ; seule l'indemnité de remboursement anticipé, plafonnée par la loi, peut être due si vous soldez le prêt.
Quelle indemnité en cas de remboursement anticipé d'un crédit immobilier ?
Au plus six mois d'intérêts sur le capital remboursé, sans dépasser 3 % du capital restant dû ; aucune indemnité lorsque la vente du logement suit un changement de lieu de travail, une cessation forcée d'activité ou un décès (service-public.fr, F1669).
Et pour un crédit à la consommation ?
Le remboursement anticipé est toujours possible ; l'indemnité n'est due que si les remboursements anticipés dépassent 10 000 € sur 12 mois, et reste plafonnée à 1 % du montant remboursé (0,5 % si le crédit s'achève dans moins d'un an), sans jamais dépasser les intérêts restants (service-public.fr, F2451).
Sous quel délai la banque répond-elle ?
Aucun texte ne fixe de délai pour l'attestation de solde ; la lettre en fixe un, quinze jours étant d'usage, et le recommandé avec accusé de réception en fait la preuve.
Documents connexes
*Mentions légales et clause de non-responsabilité
L’utilisation de ces formulaires n’implique aucune relation contractuelle, professionnelle ou juridique avec le propriétaire du site. Les données saisies sont sous la seule responsabilité de l’utilisateur, qui s’engage à fournir des informations exactes, complètes et conformes à la législation en vigueur.
Le propriétaire du site décline toute responsabilité quant à l’usage qui pourrait être fait des formulaires ou des informations qu’ils contiennent. Il ne garantit pas la validité juridique des documents générés ou des démarches entreprises à partir des données saisies.
Il appartient à l’utilisateur de vérifier l’exactitude et la pertinence des informations transmises. En cas de doute, il est conseillé de consulter un professionnel qualifié.
En accédant et en utilisant les formulaires de ce site, l’utilisateur reconnaît avoir pris connaissance de cet avertissement et l’accepter sans réserve.