Modèle d'Attestation de Rattachement Fiscal — PDF, Word, à remplir [Foyer Fiscal, Enfant Majeur]

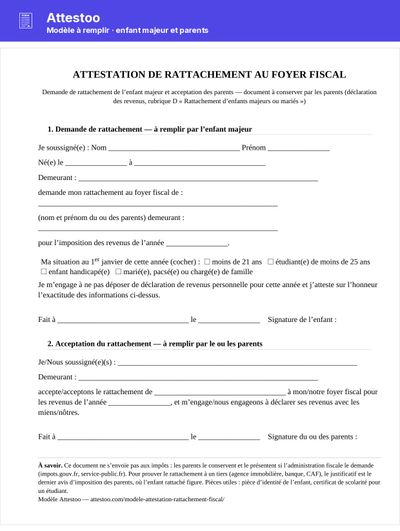
ATTESTATION DE RATTACHEMENT AU FOYER FISCAL
1. Demande de rattachement — à remplir par l’enfant majeur
Je soussigné(e) : Nom ………………………… Prénom ………………………… né(e) le …………… à …………………………, demeurant ……………………………………………………………………, demande mon rattachement au foyer fiscal de …………………………………………… (nom et prénom du ou des parents), demeurant ……………………………………………………, pour l’imposition des revenus de l’année ……….
Ma situation au 1er janvier de cette année : ☐ moins de 21 ans ☐ étudiant(e) de moins de 25 ans ☐ enfant handicapé(e) ☐ marié(e), pacsé(e) ou chargé(e) de famille.
Je m’engage à ne pas déposer de déclaration de revenus personnelle pour cette année et j’atteste sur l’honneur l’exactitude des informations ci-dessus.
Fait à …………………… le …………… — Signature de l’enfant.
2. Acceptation du rattachement — à remplir par le ou les parents
Je/Nous soussigné(e)(s) …………………………………………………, demeurant ……………………………………………………, accepte/acceptons le rattachement de …………………………………… à mon/notre foyer fiscal pour les revenus de l’année ………, et m’engage/nous engageons à déclarer ses revenus avec les miens/nôtres.
Fait à …………………… le …………… — Signature du ou des parents.
Comment remplir l’attestation de rattachement fiscal ?
Remplir l’attestation de rattachement fiscal prend 6 étapes.
- Indiquez l’identité complète de l’enfant majeur : nom, prénom, date et lieu de naissance, adresse.
- Nommez le ou les parents et l’adresse de leur foyer fiscal.
- Précisez l’année des revenus concernée : les revenus 2025 pour la déclaration déposée en 2026.
- Cochez la situation de l’enfant au 1er janvier de cette année : moins de 21 ans, étudiant de moins de 25 ans, enfant handicapé, ou marié, pacsé et chargé de famille.
- Datez et faites signer la demande par l’enfant, puis l’acceptation par le ou les parents.
- Conservez l’original avec la déclaration de revenus, sans l’envoyer aux impôts.
Le formulaire ci-dessous génère le document rempli en PDF ou en Word. Le modèle ci-dessus se copie tel quel pour une attestation manuscrite.
Qu’est-ce qu’une attestation de rattachement fiscal ?
L’attestation de rattachement fiscal est la demande écrite, sur papier libre, par laquelle un enfant majeur demande à rester rattaché au foyer fiscal de ses parents pour une année de revenus, et que les parents acceptent en déclarant ses revenus avec les leurs. Selon impots.gouv.fr (mis à jour le 10 juillet 2026), « l’enfant majeur doit rédiger une demande de rattachement sur papier libre » et les parents « doivent la conserver et la présenter si l’administration fiscale le demande ». Service-public.fr (vérifié le 15 avril 2026) nomme le même document « demande de rattachement (attestation sur l’honneur) ». Les trois noms — attestation de rattachement fiscal, attestation de rattachement au foyer fiscal et demande de rattachement — désignent un seul document.
Qui rédige et signe l’attestation ?
L’enfant majeur rédige et signe l’attestation de rattachement fiscal, qui vaut demande de rattachement. Le ou les parents signent l’acceptation, parce que le rattachement les engage à déclarer les revenus de l’enfant avec les leurs. Les modèles qui font signer le seul parent inversent la règle : le rattachement est un choix de l’enfant, accepté par les parents.
Faut-il envoyer l’attestation aux impôts ?
Non, envoyer l’attestation aux impôts n’est pas nécessaire. Les parents conservent l’attestation de rattachement fiscal et la présentent uniquement sur demande de l’administration fiscale. Le rattachement lui-même se déclare dans la déclaration de revenus 2042, rubrique D « Rattachement d’enfants majeurs ou mariés ».
Qui peut être rattaché au foyer fiscal de ses parents ?
Le rattachement au foyer fiscal des parents concerne 5 situations, appréciées au 1er janvier de l’année des revenus.
| Situation de l’enfant | Condition au 1er janvier de l’année des revenus | Avantage pour les parents |
|---|---|---|
| Enfant majeur célibataire | moins de 21 ans (né après le 1er janvier 2004 pour les revenus 2025) | majoration du nombre de parts de quotient familial |
| Étudiant | moins de 25 ans, études en cours au 1er janvier ou au 31 décembre de l’année | majoration du nombre de parts |
| Enfant handicapé | aucune limite d’âge ; incapacité à subvenir à ses besoins (carte mobilité inclusion « invalidité » ou carte d’invalidité d’au moins 80 %) | majoration du nombre de parts, plus une demi-part supplémentaire avec la CMI invalidité |
| Enfant marié, pacsé ou chargé de famille | l’un des deux conjoints remplit la condition d’âge ; rattachement aux parents ou aux beaux-parents, jamais aux deux | abattement de 6 855 € par personne rattachée (revenus 2025) ; 20 565 € pour un enfant marié avec un enfant |
| Enfant recueilli, ou orphelin de ses deux parents après 18 ans | même toit, charge exclusive et condition d’âge | majoration du nombre de parts |
Enfant majeur de moins de 21 ans
L’enfant majeur de moins de 21 ans au 1er janvier 2025 peut être rattaché pour les revenus 2025, déclarés en 2026. Un enfant né avant le 1er janvier 2004 ne peut plus l’être. Des parents séparés ne peuvent rattacher l’enfant qu’à un seul des deux foyers.
Étudiant de moins de 25 ans
L’étudiant de moins de 25 ans au 1er janvier 2025 reste rattachable s’il poursuit ses études au 1er janvier ou au 31 décembre 2025. La limite tombe pour un enfant né avant le 1er janvier 2000.
Enfant handicapé, marié, pacsé ou chargé de famille
L’enfant handicapé, marié, pacsé ou chargé de famille reste rattachable au-delà des conditions d’âge ordinaires. L’enfant handicapé reste à la charge du foyer quel que soit son âge. L’enfant marié ou pacsé se rattache avec son conjoint, et l’enfant chargé de famille avec ses propres enfants. Le foyer qui n’obtient pas le rattachement peut déduire la pension alimentaire qu’il verse au jeune ménage.
Que change le rattachement pour les parents et pour l’enfant ?
Le rattachement change 4 choses pour les parents et pour l’enfant.
- Les parents ajoutent à leur déclaration les revenus perçus par l’enfant rattaché.
- L’enfant rattaché ne dépose aucune déclaration de revenus personnelle.
- Les parents gagnent une majoration du nombre de parts pour un enfant célibataire, ou un abattement de 6 855 € par personne rattachée pour un enfant marié, pacsé ou chargé de famille.
- Les parents ne peuvent pas déduire la pension alimentaire versée à un enfant rattaché. La déduction n’existe que si l’enfant déclare seul.
Le choix se fait d’un commun accord, chaque année. Le simulateur d’impôt sur le revenu de service-public.fr compare le rattachement et la déclaration séparée avant de signer.
Où trouver l’attestation de rattachement fiscal sur impots.gouv.fr ?
Impots.gouv.fr ne délivre pas d’attestation de rattachement fiscal : le document se rédige sur papier libre par l’enfant, et c’est le modèle de cette page. Le rattachement se signale aux impôts en 4 étapes.
- Inscrivez l’état civil de l’enfant dans la rubrique D « Rattachement d’enfants majeurs ou mariés » de la déclaration 2042.
- Ajoutez les revenus de l’enfant aux revenus du foyer.
- Signalez le changement dans « Gérer mon prélèvement à la source » de l’espace particulier pour ajuster le taux de prélèvement.
- Conservez la demande signée par l’enfant pour la présenter en cas de contrôle.
Quel document prouve le rattachement à un tiers ?
Le dernier avis d’imposition des parents prouve le rattachement : l’enfant rattaché y figure parmi les personnes à charge. L’avis se télécharge dans l’espace particulier d’impots.gouv.fr, rubrique « Documents ». Une agence immobilière, une banque ou la CAF qui demande une « attestation de rattachement fiscal » attend cet avis, complété par le présent document signé.
Attestation de rattachement fiscal pour un dossier de location
Les agences immobilières demandent l’attestation de rattachement fiscal à un étudiant ou à un jeune locataire pour compter les revenus des parents dans le dossier de location. Le dossier complet réunit 3 pièces : l’attestation de rattachement signée des deux parties, le dernier avis d’imposition des parents et une pièce d’identité de l’enfant. Le garant fournit à côté l’attestation fiscale employeur de son employeur et, s’il loge l’étudiant, un modèle d’attestation d’hébergement à titre gratuit. Une aide des parents versée en une seule fois relève de l’attestation de don familial, pas du rattachement. Retrouvez les autres attestations fiscales : attestation fiscale employeur, non-assujettissement à la TVA, chiffre d’affaires.
Références
- Impots.gouv.fr, « Mon enfant est majeur, comment le déclarer ? », mis à jour le 10 juillet 2026.
- Service-public.fr, « Impôt sur le revenu – Revenus et rattachement d’un enfant majeur » (fiche F3085), vérifié le 15 avril 2026.
- Code général des impôts, article 193 : division du revenu en parts selon la situation et les charges de famille.
Attestation de rattachement au foyer fiscal — demande de l’enfant majeur et acceptation des parents
Ce formulaire génère l’attestation de rattachement fiscal en deux parties : la demande signée par l’enfant majeur et l’acceptation signée par le ou les parents. Le document se conserve par les parents ; il ne s’envoie pas aux impôts.
Attestation de rattachement au foyer fiscal — demande de l’enfant majeur et acceptation des parents
1. L’enfant majeur qui demande le rattachement
2. Le ou les parents — foyer fiscal de rattachement
3. Le rattachement demandé
4. Demande de rattachement — signature de l’enfant
Je soussigné(e), enfant majeur désigné ci-dessus, demande mon rattachement au foyer fiscal de mes parents pour l’imposition des revenus de l’année indiquée. Je m’engage à ne pas déposer de déclaration de revenus personnelle pour cette année et j’atteste sur l’honneur l’exactitude des informations fournies.
Signature de l’enfant
(signature manuscrite sur le document imprimé)
5. Acceptation du rattachement — signature du ou des parents
Je/Nous soussigné(e)(s), parent(s) désigné(s) ci-dessus, accepte/acceptons le rattachement de cet enfant à mon/notre foyer fiscal pour les revenus de l’année indiquée, et m’engage/nous engageons à déclarer ses revenus avec les miens/nôtres (déclaration 2042, rubrique D).
Signature du ou des parents
(signature manuscrite sur le document imprimé)
6. Conservation et pièces utiles
À savoir
Ce document ne s’envoie pas aux impôts : les parents le conservent et le présentent si l’administration fiscale le demande. Pour prouver le rattachement à un tiers (agence immobilière, banque, CAF), le justificatif est le dernier avis d’imposition des parents. Pièces utiles : pièce d’identité de l’enfant ; certificat de scolarité pour un étudiant ; carte mobilité inclusion « invalidité » pour un enfant handicapé.
Formulaires téléchargeables
Téléchargez nos formulaires au format PDF, DOCX ou XLSX.
Attestation rattachement fiscal (PDF)
Demande de l’enfant majeur et acceptation des parents, à imprimer et signer
Attestation rattachement fiscal (Word)
Version modifiable du même modèle en deux parties
FAQ
Vous avez des questions ? Nous avons les réponses.
Qui doit signer l’attestation de rattachement fiscal ?
L’enfant majeur signe la demande de rattachement et le ou les parents signent l’acceptation. Un parent seul ne peut pas attester à la place de l’enfant, parce que le rattachement est le choix de l’enfant, accepté par les parents.
L’attestation de rattachement fiscal doit-elle être envoyée aux impôts ?
Non. Les parents conservent l’attestation et la présentent uniquement si l’administration fiscale la demande. Le rattachement se déclare dans la déclaration 2042, rubrique D « Rattachement d’enfants majeurs ou mariés ».
Jusqu’à quel âge un enfant peut-il être rattaché au foyer fiscal ?
Un enfant majeur est rattachable jusqu’à 21 ans et un étudiant jusqu’à 25 ans, l’âge étant apprécié au 1er janvier de l’année des revenus. Un enfant handicapé reste rattachable sans limite d’âge.
Quel avantage fiscal apporte le rattachement d’un enfant majeur ?
Le rattachement d’un enfant célibataire augmente le nombre de parts du quotient familial des parents. Le rattachement d’un enfant marié, pacsé ou chargé de famille donne un abattement de 6 855 € par personne rattachée sur les revenus 2025.
Peut-on déduire la pension alimentaire versée à un enfant rattaché ?
Non. La pension alimentaire versée à un enfant rattaché n’est pas déductible. La déduction n’existe que si l’enfant dépose sa propre déclaration de revenus.
Où télécharger une attestation de rattachement fiscal ?
Impots.gouv.fr ne propose aucune attestation de rattachement à télécharger, parce que le document se rédige sur papier libre. Le modèle de cette page se copie, se remplit en ligne ou se télécharge en PDF et en Word.
Quel document prouve le rattachement au foyer fiscal des parents ?
Le dernier avis d’imposition des parents prouve le rattachement, parce que l’enfant rattaché y figure parmi les personnes à charge. L’avis se télécharge dans l’espace particulier d’impots.gouv.fr et l’attestation signée le complète.
Un enfant marié peut-il être rattaché au foyer fiscal de ses parents ?
Oui. Un enfant marié ou pacsé se rattache, avec son conjoint, au foyer de ses parents ou de ses beaux-parents, jamais aux deux, dès que l’un des conjoints remplit la condition d’âge.
Documents connexes
*Mentions légales et clause de non-responsabilité
L’utilisation de ces formulaires n’implique aucune relation contractuelle, professionnelle ou juridique avec le propriétaire du site. Les données saisies sont sous la seule responsabilité de l’utilisateur, qui s’engage à fournir des informations exactes, complètes et conformes à la législation en vigueur.
Le propriétaire du site décline toute responsabilité quant à l’usage qui pourrait être fait des formulaires ou des informations qu’ils contiennent. Il ne garantit pas la validité juridique des documents générés ou des démarches entreprises à partir des données saisies.
Il appartient à l’utilisateur de vérifier l’exactitude et la pertinence des informations transmises. En cas de doute, il est conseillé de consulter un professionnel qualifié.
En accédant et en utilisant les formulaires de ce site, l’utilisateur reconnaît avoir pris connaissance de cet avertissement et l’accepter sans réserve.