Contrat de Prêt Familial : Modèle d'Attestation Gratuit
Un contrat de prêt familial est l’écrit par lequel un membre d’une famille reconnaît avoir reçu une somme d’argent d’un proche et s’engage à la rembourser. Au-delà de 1 500 €, cet écrit n’est plus une précaution : l’article 1359 du Code civil en fait la condition pour prouver le prêt devant un juge.
Le modèle ci-dessous est reproduit intégralement sur cette page. Copiez-le, imprimez-le ou remplissez-le en ligne au format PDF ou Word, sans inscription.
Modèle de contrat de prêt familial à copier
Le modèle de contrat de prêt familial reproduit ici couvre le cas le plus courant, celui du prêt sans intérêt entre parents et enfants.
CONTRAT DE PRÊT FAMILIAL
Entre les soussignés :
[Nom et prénom du prêteur], né(e) le [date] à [lieu], demeurant [adresse complète], ci-après « le prêteur »,
et [Nom et prénom de l’emprunteur], né(e) le [date] à [lieu], demeurant [adresse complète], ci-après « l’emprunteur »,
il a été convenu ce qui suit.
Article 1 — Objet. Le prêteur remet à l’emprunteur, qui l’accepte, la somme de [montant en chiffres] € ([montant en toutes lettres] euros), à titre de prêt.
Article 2 — Remise des fonds. Les fonds ont été versés le [date] par [virement bancaire / chèque n°…], sur le compte de l’emprunteur ouvert auprès de [établissement].
Article 3 — Intérêts. Le présent prêt est consenti sans intérêt.
Article 4 — Remboursement. L’emprunteur s’engage à rembourser la somme prêtée [en une seule fois le (date) / en (nombre) mensualités de (montant) € à compter du (date)], par virement sur le compte du prêteur.
Article 5 — Remboursement anticipé. L’emprunteur peut se libérer par anticipation de tout ou partie de sa dette, sans indemnité.
Article 6 — Exigibilité anticipée. À défaut de paiement d’une échéance à sa date, et après mise en demeure restée sans effet pendant trente jours, le solde restant dû devient immédiatement exigible.
Article 7 — Déclaration fiscale. L’emprunteur fait son affaire de la déclaration du présent contrat au moyen du formulaire n°2062, dès lors que le montant prêté excède 5 000 €.
Fait à [lieu], le [date], en deux exemplaires originaux, dont un remis à chaque partie.
Signature du prêteur — Signature de l’emprunteur
Contrat de prêt ou reconnaissance de dette
Le contrat de prêt et la reconnaissance de dette répondent au même besoin par deux voies distinctes, et le choix emporte des conséquences de forme.
Le contrat de prêt est un acte bilatéral, signé par le prêteur et par l’emprunteur. Aucun formalisme particulier ne lui est imposé.
La reconnaissance de dette est un acte unilatéral : seul l’emprunteur s’engage. L’article 1376 du Code civil la soumet alors à deux exigences, la signature du souscripteur et la mention, écrite par lui-même, de la somme en toutes lettres et en chiffres. La somme en toutes lettres l’emporte en cas de discordance entre les deux.
Une nuance décide de la portée pratique de cette règle. Ces formalités sont requises ad probationem et non ad validitatem : leur absence ne rend pas l’acte nul, elle le rabaisse au rang de commencement de preuve par écrit, qui devra être complété par d’autres éléments (Cass. 1re civ., 15 novembre 1989, n°87-18.003).
Déclarer le prêt familial avec le Cerfa n°2062
Déclarer le prêt familial avec le Cerfa n°2062 devient obligatoire dès que le montant prêté en principal dépasse 5 000 €, intérêts exclus. Ce seuil résulte de l’arrêté du 23 septembre 2020, qui a relevé l’ancien plancher de 760 €.
Deux points sont régulièrement inversés par les sources secondaires, et méritent d’être posés clairement.
- La déclaration incombe à l’emprunteur. La notice officielle du formulaire vise « en règle générale, l’emprunteur ». La charge se déplace sur l’intermédiaire quand il intervient dans la conclusion du contrat ou la rédaction de l’acte.
- Le cumul annuel compte. Plusieurs prêts unitaires inférieurs à 5 000 € conclus la même année civile au nom d’un même emprunteur doivent tous être déclarés dès que leur total franchit le seuil, au moyen de l’annexe 2062-A.
Le formulaire se dépose en même temps que la déclaration annuelle de revenus, en ligne dans la rubrique « Déclarations annexes » ou sur papier auprès du service des impôts des particuliers. Le dépôt intervient dès la rédaction du contrat, et au plus tard le 15 février de l’année suivante, quand un intermédiaire s’en charge.
Mentions obligatoires du contrat de prêt familial
Les mentions obligatoires du contrat de prêt familial tiennent en six éléments.
- L’identité complète des deux parties, avec les dates et lieux de naissance et les adresses.
- Le montant prêté en chiffres et en toutes lettres, la mention en lettres primant en cas de divergence.
- La date et le mode de remise des fonds, en privilégiant un virement traçable plutôt que des espèces.
- Les modalités de remboursement, échéance unique ou échéancier daté.
- La mention expresse du taux d’intérêt, ou la formule « prêt consenti sans intérêt ».
- Les signatures des deux parties, accompagnées de la date et du lieu de signature.
L’enregistrement du contrat auprès du service des impôts reste facultatif. Il confère au document une date certaine opposable aux tiers, ce qui peut peser lors d’une succession contestée.
Prêt sans intérêt et requalification en donation
Un prêt sans intérêt reste parfaitement licite entre particuliers et n’entraîne aucune imposition pour le prêteur. Le risque se situe ailleurs : l’administration fiscale peut requalifier le prêt en donation déguisée, avec les droits de mutation correspondants.
Trois éléments écartent ce risque.
- Un échéancier daté figure au contrat, même souple.
- Les remboursements sont effectifs et traçables sur les relevés bancaires.
- Le prêt est déclaré quand il dépasse 5 000 €.
Un prêt jamais remboursé, sans échéance et non déclaré, présente au contraire toutes les caractéristiques d’une libéralité. La question se pose avec le plus d’acuité au décès du prêteur, quand les cohéritiers peuvent demander le rapport de la somme à la succession.
Durée de validité et prescription de la créance
La durée de validité et la prescription de la créance obéissent au délai de droit commun de cinq ans, fixé par l’article 2224 du Code civil. Ce délai court à compter de l’échéance de remboursement convenue, non de la date du prêt.
Passé ce terme, le prêteur ne peut plus agir en justice pour obtenir le paiement, quand bien même il détiendrait un contrat irréprochable. Conservez le contrat, les preuves de versement et l’historique des remboursements pendant toute la durée du prêt et plusieurs années après son terme.
Références légales
- Déclarer un prêt d’argent entre particuliers — service-public.fr
- Formulaire n°2062, déclaration de contrat de prêt — impots.gouv.fr
ATTESTATION SUR L'HONNEUR DE PRÊT FAMILIAL
Veuillez remplir les informations ci-dessous pour créer une attestation officielle de prêt familial. Ce document permet d’attester, sur l’honneur, qu’un prêt a été accordé entre particuliers membres d’une même famille, hors cadre bancaire.
ATTESTATION SUR L'HONNEUR DE PRÊT FAMILIAL
1. Informations sur le Prêteur
2. Informations sur l’Emprunteur
3. Détails du Prêt Familial
4. Déclarations et Signatures
Texte de l'attestation
Je soussigné(e), prêteur, atteste sur l’honneur avoir consenti le prêt familial décrit ci-dessus à l’emprunteur, membre de ma famille. Je reconnais avoir remis les fonds à la date précisée et m’engage à informer l’administration fiscale si nécessaire. L’emprunteur confirme avoir reçu les fonds et s’engage à respecter les modalités de remboursement définies.
Signature du prêteur
(Signature manuscrite requise sur le document papier)
Signature de l’emprunteur
(Signature manuscrite requise sur le document papier)
5. Pièces à Joindre
Liste des documents recommandés :
- Copie de la pièce d'identité du prêteur et de l’emprunteur - Justificatif de virement, chèque ou remise des fonds - Pour les prêts de 5 000 € ou plus : déclaration à joindre à votre déclaration de revenus (Cerfa n°2062)
Formulaires téléchargeables
Téléchargez nos formulaires au format PDF, DOCX ou XLSX.
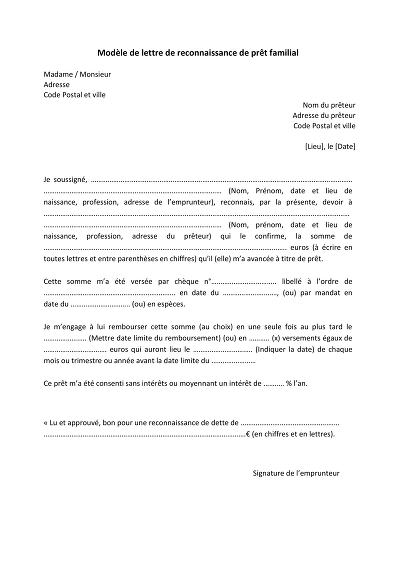
Reconnaissance prêt
Modèle de lettre pour prêt familial
FAQ
Vous avez des questions ? Nous avons les réponses.
À quoi sert un contrat de prêt familial ?
Le contrat de prêt familial formalise un prêt d’argent consenti entre membres d’une même famille, hors circuit bancaire. Il sert de preuve écrite en cas de litige et permet de démontrer à l’administration fiscale que la somme versée est un prêt remboursable, non une donation déguisée.
L’écrit est-il obligatoire pour un prêt familial ?
Oui. L’article 1359 du Code civil impose la preuve par écrit de tout acte juridique portant sur une somme supérieure à 1 500 €, seuil fixé par le décret n°80-533 du 15 juillet 1980. En dessous de ce montant l’écrit reste vivement conseillé, mais la preuve peut être rapportée par tout moyen.
Qui doit déclarer le prêt familial aux impôts ?
L’emprunteur, et non le prêteur. La notice officielle du formulaire n°2062 désigne « en règle générale, l’emprunteur ». Quand un intermédiaire intervient dans la conclusion du contrat ou la rédaction de l’acte, un notaire par exemple, la déclaration lui incombe. Beaucoup de sources indiquent le prêteur par erreur.
À partir de quel montant faut-il remplir le Cerfa n°2062 ?
Tout contrat de prêt dont le montant en principal dépasse 5 000 € hors intérêts, depuis l’arrêté du 23 septembre 2020 qui a relevé l’ancien seuil de 760 €. La déclaration se dépose en même temps que la déclaration annuelle de revenus.
Faut-il déclarer plusieurs petits prêts cumulés sur une année ?
Oui. Plusieurs prêts d’un montant unitaire inférieur à 5 000 € conclus au cours d’une même année civile au nom d’un même emprunteur doivent tous être déclarés dès lors que leur total dépasse 5 000 €, au moyen de l’annexe 2062-A. Cette annexe s’utilise pareillement en présence de plusieurs prêteurs ou de plusieurs emprunteurs.
La mention manuscrite du montant est-elle obligatoire ?
La mention de la somme en toutes lettres et en chiffres n’est exigée que pour la reconnaissance de dette, acte unilatéral régi par l’article 1376 du Code civil. Un contrat de prêt signé par les deux parties n’y est pas soumis. La Cour de cassation admet par ailleurs que cette mention soit dactylographiée (1re civ., 13 mars 2008, n°06-17.534).
Un prêt familial peut-il être consenti sans intérêt ?
Un prêt sans intérêt est parfaitement licite entre particuliers et n’entraîne aucune imposition pour le prêteur. La mention « prêt consenti sans intérêt » doit figurer explicitement dans le contrat. Quand des intérêts sont prévus, le prêteur les déclare en revenus de capitaux mobiliers.
Combien de temps le prêteur peut-il réclamer son remboursement ?
Cinq ans à compter de l’échéance de remboursement, en application de l’article 2224 du Code civil. Passé ce délai le prêteur ne peut plus agir en justice pour obtenir le remboursement, même muni d’un contrat en bonne et due forme.
Documents connexes
*Mentions légales et clause de non-responsabilité
L’utilisation de ces formulaires n’implique aucune relation contractuelle, professionnelle ou juridique avec le propriétaire du site. Les données saisies sont sous la seule responsabilité de l’utilisateur, qui s’engage à fournir des informations exactes, complètes et conformes à la législation en vigueur.
Le propriétaire du site décline toute responsabilité quant à l’usage qui pourrait être fait des formulaires ou des informations qu’ils contiennent. Il ne garantit pas la validité juridique des documents générés ou des démarches entreprises à partir des données saisies.
Il appartient à l’utilisateur de vérifier l’exactitude et la pertinence des informations transmises. En cas de doute, il est conseillé de consulter un professionnel qualifié.
En accédant et en utilisant les formulaires de ce site, l’utilisateur reconnaît avoir pris connaissance de cet avertissement et l’accepter sans réserve.